

Dans un portable vendu 900 dollars, environ 830 euros à titre indicatif, trois composants concentrent désormais plus des deux tiers de la facture matérielle. Les fabricants devront choisir entre hausse des tarifs, marges réduites et fiches techniques dégradées.
Le prix des PC portables sous pression
Au troisième trimestre 2026, le CPU, la DRAM et le SSD représentaient à eux seuls environ 68 % de la nomenclature d’un PC portable grand public à 900 dollars. TrendForce constate parallèlement une hausse des coûts touchant aussi les GPU, dans un marché où la demande commence déjà à faiblir.
Les constructeurs disposent de trois leviers, tous défavorables : répercuter l’augmentation sur le prix de vente, absorber le surcoût au détriment de leur marge ou réduire les spécifications. Chaque option menace respectivement la demande, la rentabilité ou la compétitivité des machines.
Des livraisons menacées dès 2027
TrendForce anticipe un recul mondial des livraisons de PC portables de quelques pour cent en 2027. Si les prix des CPU et de la DRAM restent durablement élevés, la baisse pourrait toutefois atteindre la partie haute d’une fourchette à un chiffre, les fabricants transférant davantage leurs coûts aux acheteurs.
Le début de l’année 2026 a pourtant résisté grâce à une meilleure disponibilité des processeurs, aux achats anticipés des constructeurs et à des commandes initialement prévues pour les trimestres suivants. Cette tenue ne signale pas nécessairement une reprise durable : une partie des consommateurs a simplement avancé le renouvellement de son équipement.
Les stocks constitués à moindre coût s’épuisent maintenant, exposant plus directement les marques au renchérissement des composants. La pression devrait donc devenir plus visible dans les prochains cycles commerciaux.
La production hors de Chine reculerait
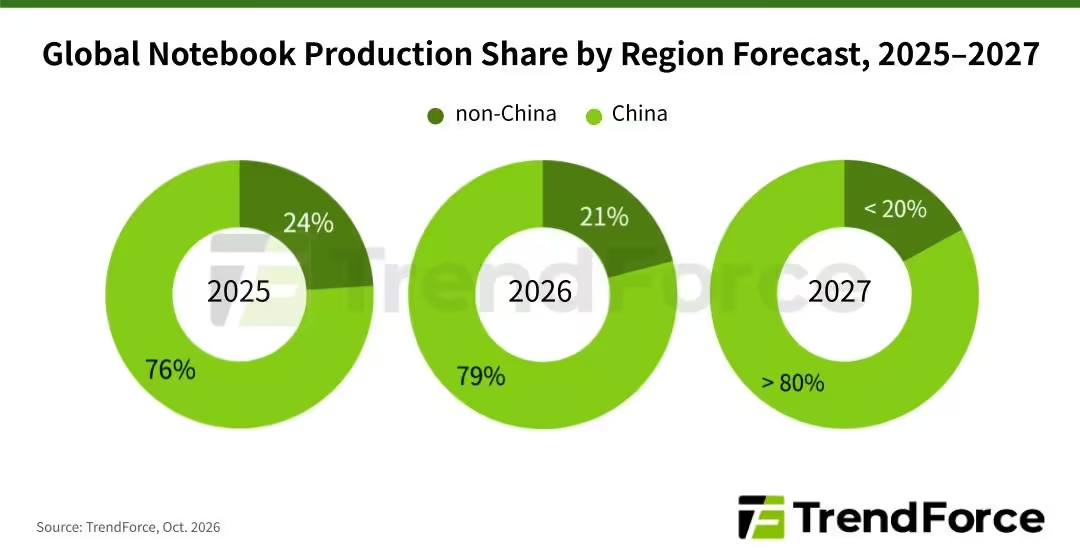
La hausse des coûts de production et de gestion logistique pourrait également conduire les fabricants à revoir leur implantation industrielle. D’après TrendForce, la part de la production mondiale de PC portables réalisée hors de Chine passerait de 24 % en 2025 à 21 % en 2026, avant de tomber potentiellement sous les 20 % en 2027.
Cette concentration intervient au moment où les constructeurs ont le moins de latitude pour différencier leurs gammes. Sur le milieu de gamme, une réduction de la mémoire ou du stockage risque d’être immédiatement visible, tandis qu’une hausse tarifaire fragiliserait un segment particulièrement sensible au prix.
Source : Trend Force

