

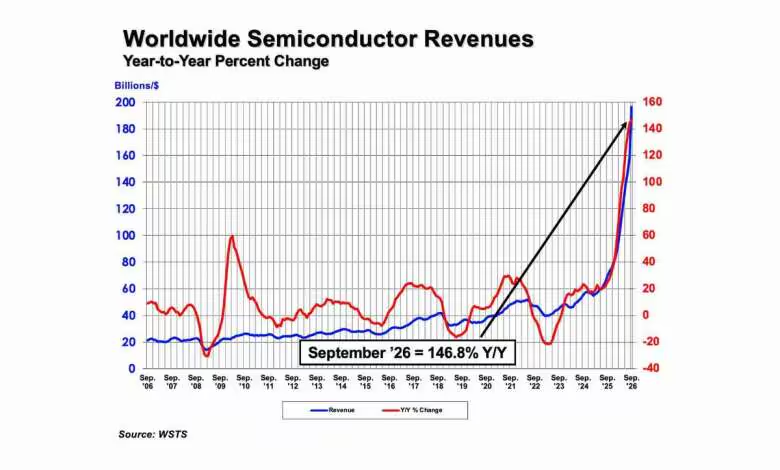
Trois hausses successives de plus de 20 % d’un trimestre à l’autre : l’industrie des puces maintient une cadence particulièrement soutenue. En septembre, toutes les grandes régions suivies affichent aussi une progression annuelle d’au moins 73,4 %.
Les semi-conducteurs cumulent 517,7 milliards de dollars en trois mois
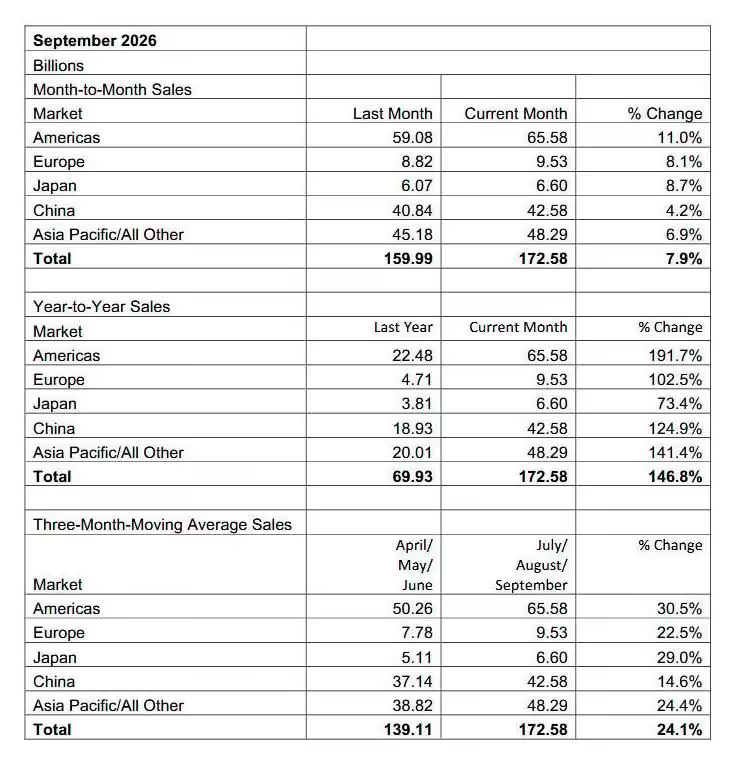
La Semiconductor Industry Association (SIA) chiffre les ventes mondiales à 517,7 milliards de dollars au troisième trimestre 2026, soit une hausse de 24,1 % par rapport au deuxième trimestre 2026. Septembre représente 172,6 milliards de dollars, en progression de 146,8 % face à septembre 2025 et de 7,9 % par rapport à août 2026.
Le trimestre précédent avait déjà établi un nouveau record mondial pour les semi-conducteurs, ce qui permet de mesurer l’accélération encore observée entre juin et septembre.
Ces données sont compilées par l’organisme World Semiconductor Trade Statistics (WSTS). Précision importante pour lire les variations : les chiffres mensuels correspondent à une moyenne mobile sur trois mois, et non aux seules ventes enregistrées durant le mois concerné.
Michael Robbins, président et directeur général de la SIA, souligne que le marché vient d’enchaîner un troisième trimestre consécutif de croissance supérieure à 20 % en comparaison trimestrielle. Il met également en avant la vigueur de la progression annuelle dans toutes les grandes régions, reflet, à ses yeux, de la portée mondiale du secteur et de son rôle indispensable dans l’innovation, la productivité et la compétitivité économique.
Les Amériques en tête, sur un an comme sur un mois
En septembre, les Amériques enregistrent la plus forte croissance annuelle, à 191,7 %. Suivent la zone Asie-Pacifique et autres marchés, à 141,4 %, la Chine à 124,9 %, puis l’Europe à 102,5 %. Le Japon progresse de 73,4 % sur la même période.
La comparaison avec août place encore les Amériques en première position, avec une hausse de 11,0 %. Le Japon arrive cette fois au deuxième rang à 8,7 %, devant l’Europe à 8,1 %, la zone Asie-Pacifique et autres marchés à 6,9 %, puis la Chine à 4,2 %.
Cette progression géographique ne renseigne toutefois pas sur sa répartition entre familles de composants. Les chiffres publiés ne permettent donc pas d’isoler la contribution des processeurs, des GPU ou de la mémoire, ni de distinguer l’effet des volumes de celui des prix.
Source : SIA

