

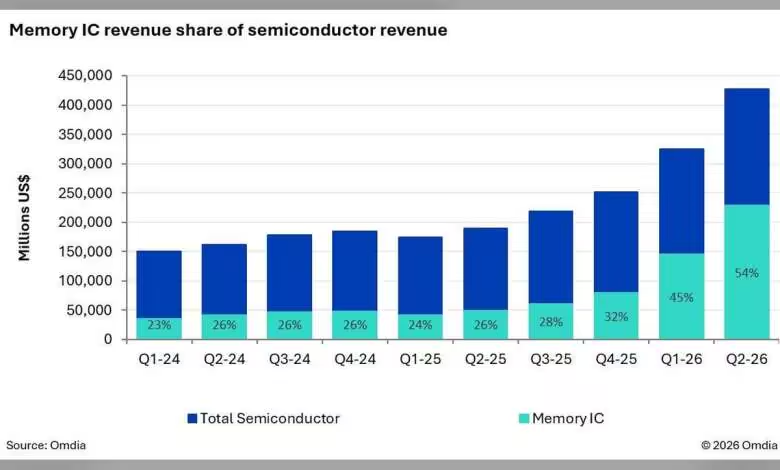
Le rythme du marché s’accélère encore, au point d’effacer ses propres repères historiques. En trois mois, l’industrie des puces a ajouté assez de revenus pour installer un nouveau sommet et confirmer que l’IA redessine désormais toute la chaîne de valeur.
Au deuxième trimestre 2026, les revenus mondiaux des semi-conducteurs ont dépassé 425 milliards de dollars, soit environ 391 milliards d’euros à titre indicatif. D’après les dernières données d’Omdia, cela représente une hausse séquentielle de 31,4 %, un record absolu en variation trimestrielle.
Le précédent sommet remontait seulement au T1 2026, avec 29,2 % de croissance d’un trimestre sur l’autre. Depuis qu’Omdia suit ce marché, au T1 2002, seuls 10 trimestres sur 97 ont dépassé les 10 % de progression séquentielle. Plus marquant encore, les quatre derniers trimestres, depuis le T3 2025, ont tous affiché une croissance à deux chiffres, et le T3 2026 devrait prolonger cette série.
Les semi-conducteurs portés d’abord par la mémoire
Le moteur principal reste la mémoire. Les segments DRAM et NAND flash profitent directement de la demande liée à l’IA, au point d’influer sur les arbitrages de production chez les fournisseurs.
Ces ajustements pèsent sur l’équilibre entre l’offre et la demande, avec à la clé une hausse des ASP, les prix de vente moyens, et donc des revenus. À elles seules, les puces mémoire ont compté pour plus de la moitié des revenus de l’ensemble du marché au T2 2026.
DRAM, NAND et NOR à des sommets inédits
Omdia souligne un fait rare : les mémoires DRAM, NAND et NOR ont toutes enregistré leur plus forte croissance séquentielle jamais observée pour un deuxième trimestre depuis le début du suivi statistique. Les trois catégories ont aussi atteint leur plus haut niveau de revenus trimestriels au T2 2026.
L’IA tire aussi les composants hors mémoire
L’effet mémoire ne doit pourtant pas masquer le reste du secteur. Hors DRAM et NAND, le marché des puces a lui aussi nettement surperformé les tendances saisonnières, avec une croissance de plus de 10 % d’un trimestre sur l’autre au T2 2026.
Sur la période 2002-2025, la progression séquentielle typique du deuxième trimestre pour les semi-conducteurs hors mémoire dépasse à peine 3 %. L’écart est donc significatif, et il confirme que l’infrastructure IA ne se limite plus aux seuls accélérateurs et modules mémoire.
Les MPU en profitent également. Les revenus des microprocesseurs ont progressé de 16 % au T2 2026, très au-dessus de leur saisonnalité habituelle de 1 %, à mesure que leur rôle s’élargit dans les plateformes dédiées à l’IA.
Vers plus de 500 milliards de dollars au T3 2026
Le premier semestre 2026 totalise déjà 752 milliards de dollars, soit environ 692 milliards d’euros. Ce niveau dépasse déjà les revenus annuels enregistrés sur toutes les années précédentes, à l’exception de 2025.
Omdia anticipe désormais un marché au-delà des 500 milliards de dollars au T3 2026, soit environ 460 milliards d’euros. Les revenus cumulés sur les trois premiers trimestres de 2026 franchiraient alors les 1,25 billion de dollars, environ 1,15 billion d’euros, ce qui représenterait 50 % de plus que l’ensemble du marché des semi-conducteurs sur toute l’année 2025.
Le signal le plus important n’est peut-être pas le record lui-même, mais sa nature. Quand la mémoire dépasse à elle seule la moitié du chiffre d’affaires du secteur et que les composants hors mémoire accélèrent en parallèle, on n’est plus dans un simple rebond cyclique : l’industrie entre dans une phase de tension durable, où capacité de production, allocation des wafers et prix moyens vont peser directement sur tout l’écosystème, du datacenter aux marchés PC et serveurs.
Source : Omdia

