

La montée en cadence des accélérateurs d’IA commence à déplacer la pression vers les matériaux les plus en amont. En 2027, les galettes de silicium polies pourraient coûter 40 % plus cher, avec des répercussions sur l’ensemble de la chaîne des semi-conducteurs.
Le prix des wafers sous pression en 2027
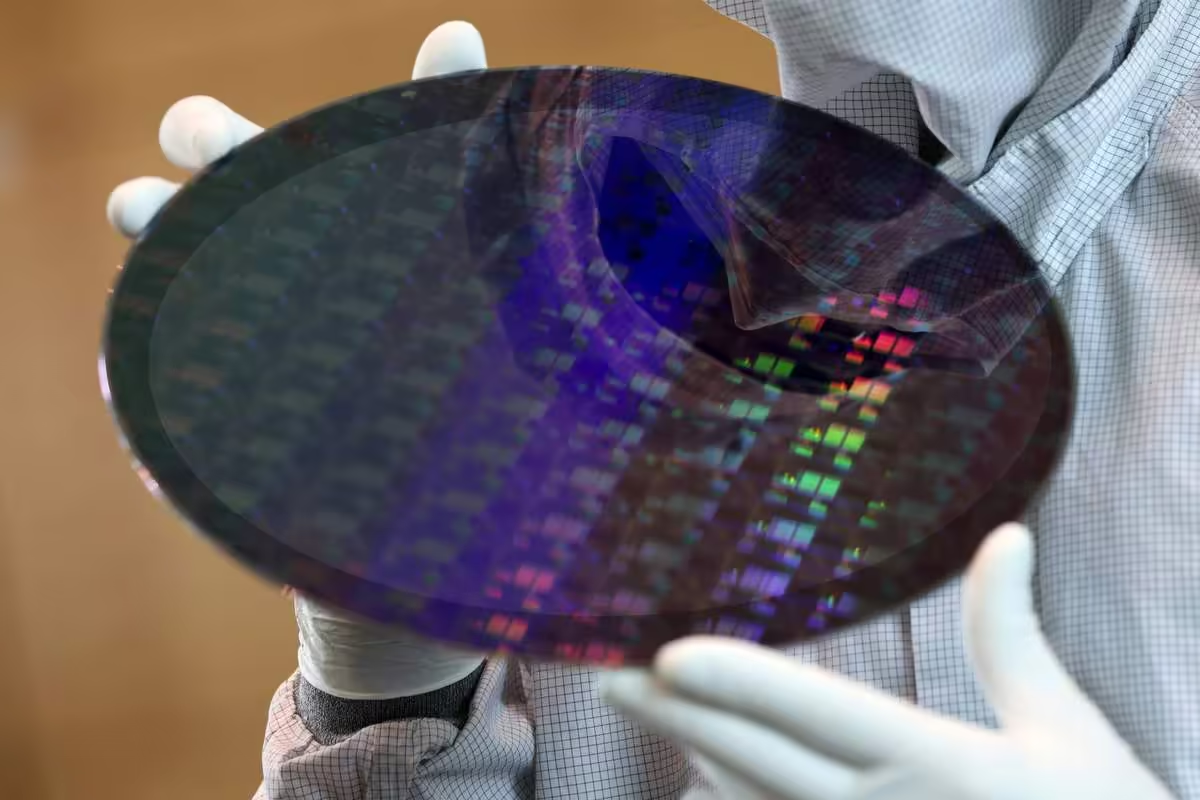
Un rapport du média taïwanais CTEE prévoit une nette augmentation des tarifs des wafers de 300 mm, aussi appelés wafers de 12 pouces. Les modèles polis enregistreraient la progression la plus forte, à 40 %, contre 15 à 25 % pour les wafers épitaxiés standards.
Ces derniers reçoivent une couche de silicium monocristallin à leur surface et occupent une place importante dans la fabrication des puces avancées, notamment chez TSMC. La production mondiale de silicium brut reste principalement concentrée en Asie et en Allemagne, autour d’acteurs tels que GlobalWafers et SUMCO.
Le prix moyen passerait de 92 dollars par wafer en 2026, soit environ 85 euros, à 122 dollars en 2027, environ 113 euros. Il atteindrait ensuite 166 dollars en 2028, soit près de 154 euros, sur la base d’un taux de change indicatif de 1 dollar pour 0,93 euro.
CoWoS, GPU et ASIC IA accélèrent la demande
Cette tension repose sur une nouvelle phase d’expansion des infrastructures d’intelligence artificielle. La capacité de production CoWoS, technologie de packaging avancé largement employée pour associer GPU, interposeurs et mémoire HBM, progresserait de 70,9 % en 2027.
Dans le même temps, la demande cumulée pour les GPU et les ASIC personnalisés dédiés à l’IA augmenterait de 44,9 %. Cette croissance se répercuterait mécaniquement sur les besoins en wafers, bien avant les étapes de gravure et de packaging.
Les volumes expédiés suivraient une trajectoire tout aussi rapide. Ils passeraient de 11,9 millions de wafers par trimestre en 2026 à 16,1 millions en 2027, puis à 21,7 millions en 2028.
Les contrats de long terme redeviennent stratégiques
La hausse des prix au comptant pourrait pousser les fabricants à multiplier les accords d’approvisionnement de long terme, ou LTA. Ces contrats permettent de sécuriser à l’avance des volumes et des tarifs plus favorables, une stratégie déjà observée sur le marché des puces mémoire depuis l’accélération des investissements dans l’IA.
Le silicium ne représente qu’une fraction du coût final d’un accélérateur, mais sa disponibilité conditionne toutes les étapes suivantes. Si ces projections se confirment, l’avantage ira aux fondeurs et concepteurs ayant verrouillé leurs approvisionnements, tandis que les acteurs plus modestes subiront davantage les fluctuations du marché au comptant.
Source : Wccftech

