

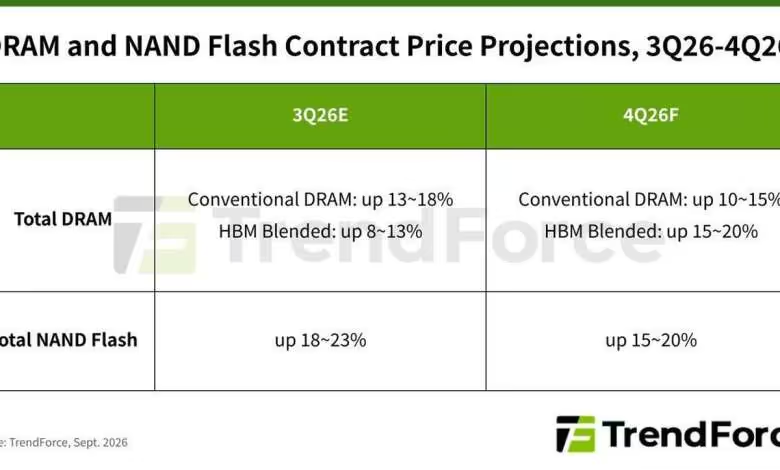
Les infrastructures d’IA absorbent toujours davantage de capacités de production, au moment où le PC et le smartphone peinent à répercuter les surcoûts. Cette tension devrait encore renchérir la DRAM et la NAND Flash au quatrième trimestre 2026, malgré un net contraste entre serveurs et produits grand public.
Prix de la mémoire : la DRAM reste sous tension
TrendForce prévoit une hausse trimestrielle de 10 à 15 % des prix contractuels de la DRAM conventionnelle au quatrième trimestre 2026. Le rythme ralentirait, mais le marché resterait déficitaire, les fabricants réservant en priorité leurs procédés avancés aux mémoires hautes performances destinées aux serveurs.
Les tendances observées au trimestre précédent avaient déjà confirmé que la demande des serveurs d’IA maintenait une pression durable sur la DRAM et la NAND au T3 2026.
Dans le PC, la hausse du coût des composants pèse déjà sur les stocks de notebooks et les ventes finales. Les OEM continuent pourtant d’acheter activement, anticipant une offre encore serrée en 2027. Les fournisseurs ont honoré chaque trimestre de 2026 les volumes convenus avec les constructeurs et fabricants de modules, mais la capacité disponible pourrait diminuer l’an prochain au profit des serveurs.
L’amélioration de la disponibilité des CPU pour serveurs pousse les fournisseurs cloud et les OEM à augmenter leurs achats en bits. La demande porte notamment sur les RDIMM pour serveurs généralistes exécutant des charges d’IA agentique, avec une part accrue de modules de plus faible capacité dans le mix produit.
L’offre reste cependant bridée par la disponibilité des composants, les capacités de packaging et de test, ainsi que par le manque de flexibilité de la production DRAM en amont. Le marché des serveurs demeurerait donc sous-approvisionné au quatrième trimestre 2026. Chez certains fabricants, les hausses tarifaires seront plus tardives en raison des mécanismes prévus par les accords de long terme, ou LTA.
Mobile et cartes graphiques subissent les arbitrages
Dans le mobile, l’épuisement des stocks achetés à bas prix et l’augmentation des coûts freinent la production de smartphones, donc la demande globale en bits. Les marges supérieures des applications liées à l’IA incitent néanmoins les fabricants à déplacer encore des capacités vers les serveurs. Les allocations de DRAM mobile restent limitées et les prix continueraient de progresser, plus modérément après les fortes hausses des trimestres précédents.
Du côté graphique, certaines marques de PC réévaluent la GDDR6 pour réduire leur nomenclature. La GDDR7 reste surtout tirée par les puces d’IA, dont les achats progressent plus vite que ceux du PC. La réduction graduelle, voire l’abandon, de la production de GDDR6 et les volumes limités de GDDR7, concurrencée par la DRAM serveur sur les procédés avancés, devraient maintenir les prix orientés à la hausse.
La DRAM grand public bénéficie pour sa part d’achats supplémentaires provenant des fabricants de SSD, en complément des équipements réseau et des téléviseurs. L’amélioration des perspectives pour les SSD QLC soutient aussi les besoins en DRAM. Les principaux producteurs maintenant leurs réductions de cadence, le marché dépend fortement des fournisseurs taïwanais et devrait encore se renchérir, à un rythme plus contenu.
La NAND Flash progresse de 15 à 20 %, avec de forts écarts
Les prix contractuels de la NAND Flash augmenteraient de 15 à 20 % sur un trimestre. Cette moyenne masque toutefois deux marchés opposés : des SSD clients freinés par la faiblesse du PC et des SSD d’entreprise portés par le déploiement massif de l’IA.
Les OEM PC peuvent encore puiser dans les produits finis et les stocks du canal constitués au premier semestre pour assurer leurs livraisons de fin d’année. Leurs achats se concentrent donc sur les composants réellement rares. Plusieurs marques réduisent aussi la capacité des SSD sur leurs configurations courantes afin d’abaisser les coûts, ce qui fait reculer à la fois les volumes commandés et la capacité moyenne par machine.
Face à des acheteurs correctement approvisionnés, les fabricants de NAND adoptent une politique tarifaire plus flexible, limitant l’ampleur des hausses sur les SSD clients. Le marché professionnel suit une trajectoire radicalement différente : la demande en bits pour les SSD d’entreprise devrait croître de plus de 80 % sur un an en 2026, à mesure que les fournisseurs cloud étendent leurs infrastructures d’inférence.
La demande se déplace progressivement de l’entraînement des LLM vers leur exploitation réelle. Le déploiement à grande échelle d’agents IA augmente fortement les volumes nécessaires à la récupération des données et au cache en temps réel, tandis que la QLC gagne du terrain dans les bases vectorielles.
Les fabricants développent en réponse leurs capacités QLC et leurs SSD de grande capacité. L’adoption du PCIe 6.0 accélère parallèlement avec l’arrivée des prochaines plateformes de serveurs IA. L’essentiel de l’offre supplémentaire étant déjà réservé, très peu de volumes restent accessibles sur le marché ouvert.
Les SSD d’entreprise constitueraient ainsi la seule catégorie de mémoire dont la hausse de prix s’accélérerait par rapport au trimestre précédent. Ce segment concentre désormais les contraintes les plus fortes et les meilleures perspectives de marge.
Smartphones et modules limitent leurs achats
Sur les marchés eMMC et UFS, les fabricants de smartphones s’appuient surtout sur leurs stocks existants pour leur production du quatrième trimestre. Les achats additionnels restent minimes. Les téléviseurs, décodeurs et objets portables, moins rentables, disposent d’une marge encore plus faible pour absorber les augmentations.
Les fournisseurs tentent d’étendre les hausses alimentées par l’IA à ces produits, mais les OEM se contentent des volumes minimaux nécessaires pour préserver leurs relations commerciales. Les négociations portent désormais surtout sur la validation des prix pour de petites commandes.
Les wafers NAND Flash ont quant à eux atteint des sommets historiques que les circuits de vente au détail absorbent difficilement. Les fabricants de modules, principaux acheteurs, deviennent plus prudents. La production reste allouée selon la rentabilité, maintenant une offre restreinte, mais la faiblesse des commandes devrait limiter la progression des prix à une hausse modeste.
Le marché mémoire entre ainsi dans une phase où la demande totale compte moins que sa composition. Les capacités avancées migrent vers les serveurs et le stockage d’entreprise, tandis que le PC, le smartphone et l’électronique grand public réduisent capacités et volumes pour contenir les coûts. Si ces arbitrages se prolongent en 2027, le recul de la demande grand public ne suffira pas nécessairement à détendre les prix.
Source : TrendForce

