

Un carnet de commandes qui gonfle ne suffit pas à faire rentrer du chiffre d’affaires quand la production ne suit pas. Le spécialiste des réseaux en fait l’expérience, avec une activité professionnelle presque stable malgré la demande, tandis que le grand public décroche et que les tarifs vont augmenter.
Netgear améliore sa marge brute, mais creuse sa perte d’exploitation
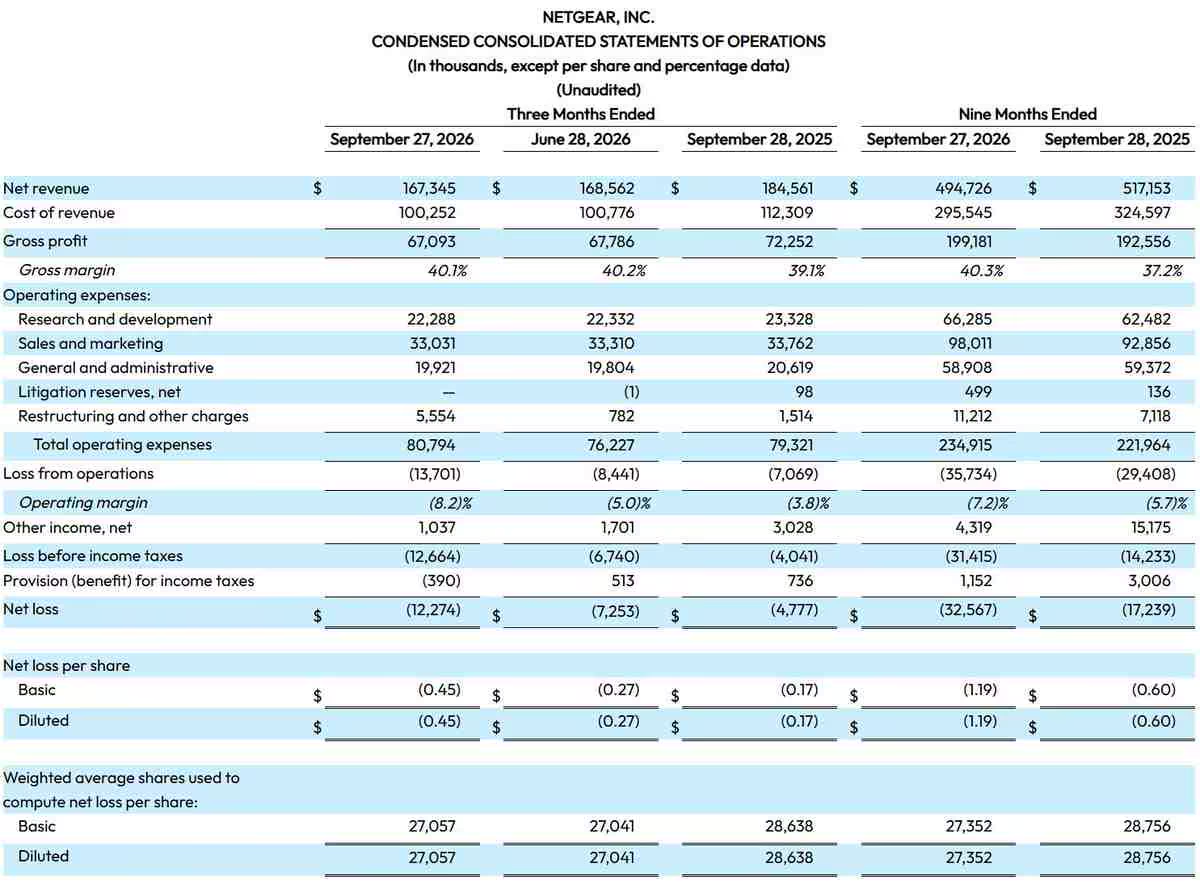
Netgear, coté au Nasdaq sous le symbole NTGR, clôt son troisième trimestre 2026, achevé le 27 septembre, avec un chiffre d’affaires de 167,3 millions de dollars, en baisse de 9,3 % sur un an. Le groupe poursuit son recentrage sur les entreprises, les logiciels et les services, mais des difficultés chez un partenaire industriel limitent ses livraisons. En parallèle, il privilégie la marge dans le grand public, quitte à réduire ses ventes.
La marge brute GAAP atteint 40,1 %, soit un gain de 100 points de base sur un an. En données ajustées, dites non-GAAP, elle progresse de 170 points de base à 41,3 %. Cette amélioration ne se retrouve toutefois pas dans le résultat d’exploitation GAAP : la perte passe de 7,1 à 13,7 millions de dollars.
Le bénéfice d’exploitation ajusté s’établit à 3,3 millions de dollars, contre 3,8 millions un an auparavant. Sa marge de 2,0 % dépasse néanmoins le haut de la fourchette de prévisions du groupe. La perte par action GAAP atteint 0,45 dollar, contre 0,17 dollar, tandis que le bénéfice ajusté par action passe de 0,12 à 0,13 dollar.
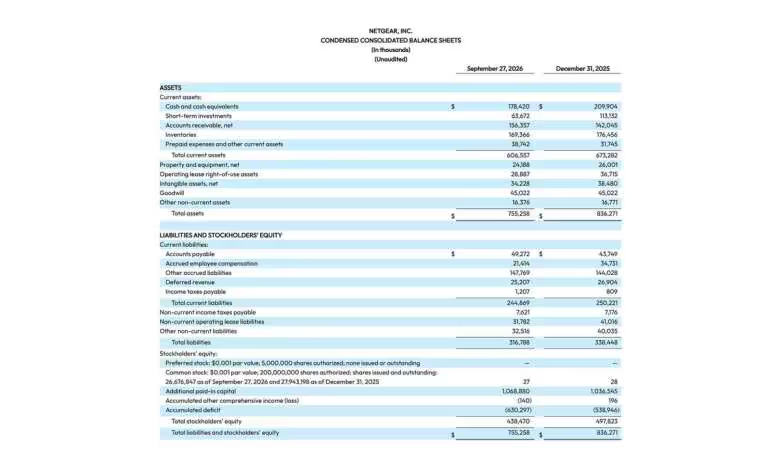
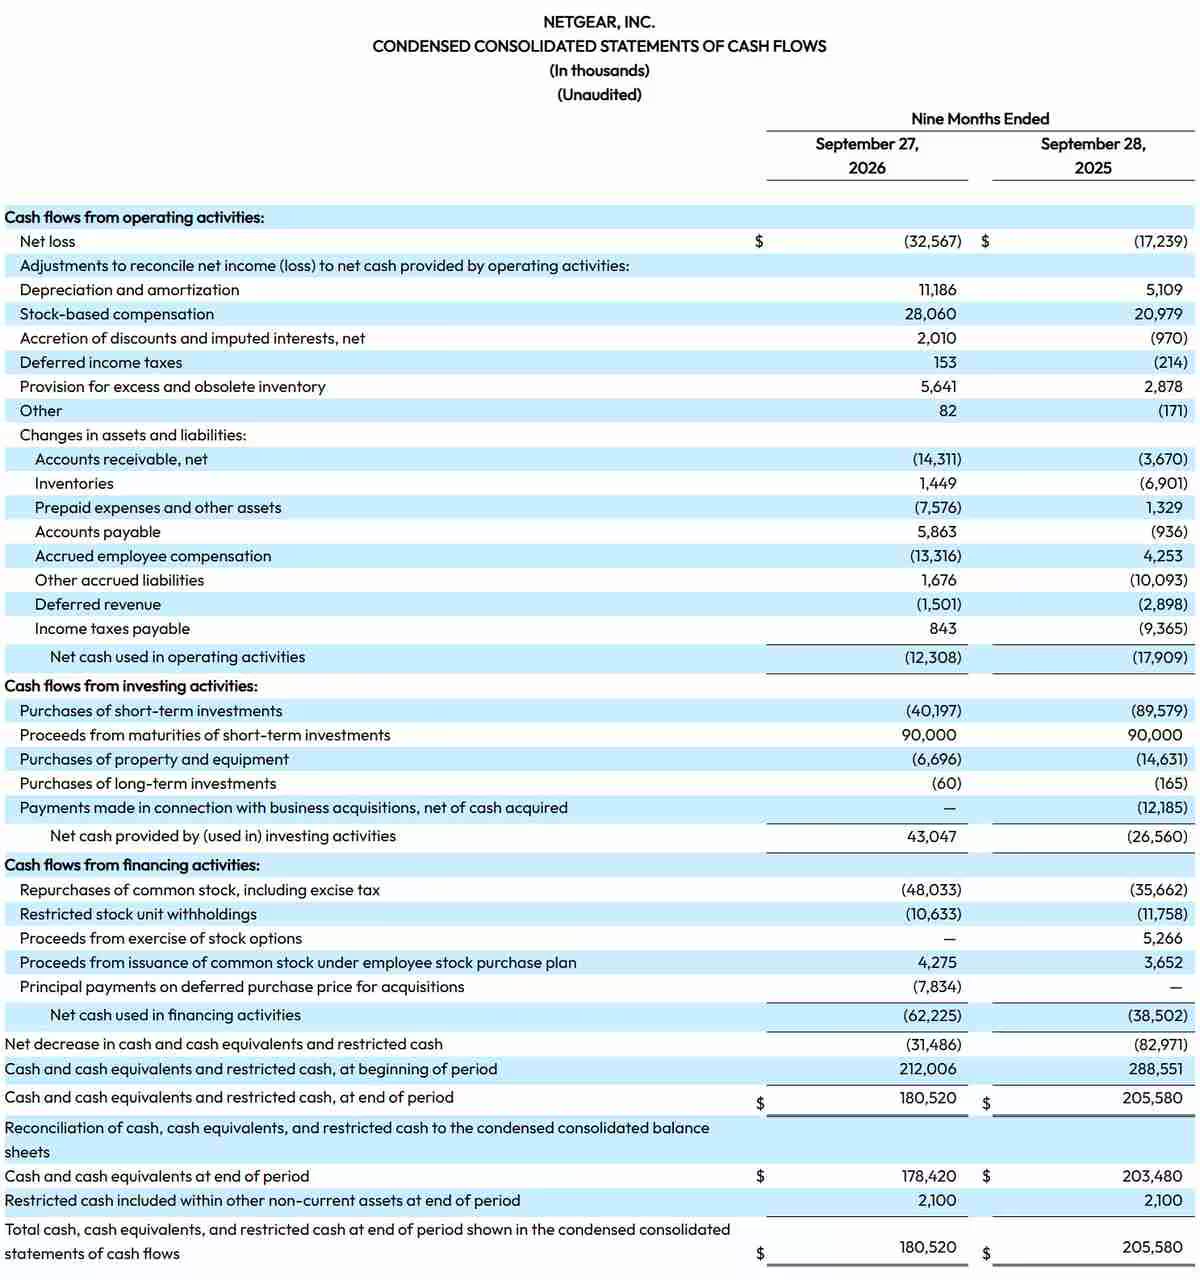
Pour le directeur financier Bryan Murray, le changement de composition des revenus explique le renforcement de la marge brute : l’activité Enterprise représente désormais plus de 54 % du chiffre d’affaires et environ 70 % de la marge brute en valeur non-GAAP. Le groupe termine le trimestre avec plus de 242 millions de dollars de trésorerie et de placements à court terme. Il a aussi racheté environ 15 millions de dollars d’actions sur la période, portant le cumul à plus de 131 millions depuis le début de 2024.
Les switches ProAV demandés, les livraisons sous contrainte
L’activité Enterprise réalise 90,7 millions de dollars de chiffre d’affaires, en recul de seulement 0,1 % sur un an. Sa marge brute ajustée gagne 220 points de base pour atteindre 53,2 %, mais sa marge de contribution ajustée cède 40 points de base, à 24,5 %.
Le PDG CJ Prober décrit une demande soutenue, particulièrement pour les switches administrables ProAV. Les ventes aux clients finaux progressent d’environ 6 % dans le monde sur un an, avec une croissance à deux chiffres pour les switches administrables et des tendances encore plus favorables dans les Amériques et en Europe. Ces ventes ne doivent pas être confondues avec le chiffre d’affaires comptabilisé par Netgear ; d’après la direction, ni les unes ni l’autre ne reflètent pleinement la demande.
À la fin du troisième trimestre, le carnet de commandes Enterprise dépassait de plus de 2,5 fois son niveau de fin de deuxième trimestre, déjà élevé en raison de pénuries. Le problème tient notamment à une transition d’usine chez un partenaire de fabrication clé. Netgear indique avoir sécurisé les composants critiques nécessaires à ses plans de production, mais doit encore rétablir une disponibilité régulière des produits.
La direction vise un retour à des niveaux normaux de production au premier trimestre 2027, tout en prévenant que les contraintes devraient persister jusque dans cette période. Face au coût élevé des approvisionnements, et estimant disposer d’un pouvoir de fixation des prix sur ce marché, elle applique une nouvelle hausse des tarifs Enterprise à compter de novembre 2026.
Le grand public recule de 18,2 %
La branche Consumer accuse une baisse plus marquée : ses revenus tombent à 76,6 millions de dollars, soit un recul de 18,2 % sur un an. Sa marge brute ajustée perd 120 points de base, à 27,2 %, et sa marge de contribution ajustée devient négative à −1,9 %, en baisse de 390 points de base.
Netgear privilégie la marge brute de ses produits de réseau domestique et gère son activité destinée aux fournisseurs de services dans une logique de rentabilisation plutôt que de croissance des volumes. À ces choix s’ajoutent des difficultés de fabrication qui affectent la disponibilité d’une partie de ses routeurs. Les revenus récurrents résistent mieux : le revenu récurrent annualisé total progresse de 12 % sur un an, porté par la composante récurrente du réseau domestique.
Une hausse de prix est également prévue dans le grand public début 2027. Une restructuration engagée au troisième trimestre doit produire ses premières économies en 2027. D’ici là, Netgear s’attend à subir encore la pression concurrentielle et la hausse du coût des composants, tout en cherchant à développer ses services récurrents à plus forte marge.
CJ Prober évoque aussi de possibles évolutions réglementaires américaines favorables au paysage concurrentiel du réseau domestique, sans préciser de mesure dans ce communiqué. Il met en avant l’implantation américaine de Netgear, son positionnement sur la sécurité et ses marques établies pour en bénéficier. Il s’agit ici d’une opportunité envisagée par la direction, pas d’un effet déjà chiffré dans les résultats.
La mémoire et le transport pèseront sur le quatrième trimestre
Pour le quatrième trimestre 2026, Netgear prévoit un chiffre d’affaires compris entre 160 et 175 millions de dollars. La production Enterprise devrait encore rester inférieure à la demande, malgré l’intérêt pour les switches administrables ProAV. Dans le grand public, les coûts des composants pèseront davantage, auxquels s’ajouteront certaines contraintes d’approvisionnement.
Les produits destinés aux fournisseurs de services et les produits associés devraient générer environ 17 millions de dollars de revenus, soit une baisse d’environ 28 % sur un an. Cette prévision traduit aussi le choix du groupe d’optimiser leur contribution aux bénéfices plutôt que leur chiffre d’affaires.
La marge brute consolidée devrait subir une pression d’environ 150 points de base par rapport au troisième trimestre. Netgear l’attribue principalement à la hausse du coût de la mémoire et aux frais de transport supplémentaires liés au rétablissement de la production. Les augmentations de prix et les mesures de réduction des coûts ont compensé les surcoûts des composants dans Enterprise, mais ceux-ci devraient continuer à peser sur Consumer.
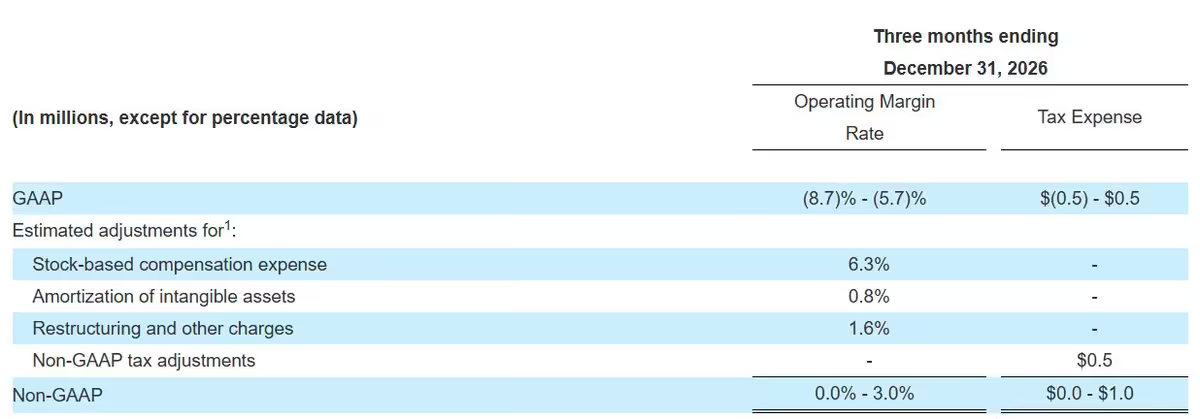
Les difficultés industrielles peuvent également modifier la répartition des produits vendus et le calendrier des expéditions, ce qui ajoute de l’incertitude sur la marge brute à court terme. Le groupe vise une marge d’exploitation GAAP comprise entre −8,7 % et −5,7 %, contre une fourchette de 0 % à 3 % en données ajustées.
La prévision fiscale GAAP va d’un produit d’impôt de 0,5 million de dollars à une charge de 0,5 million. En non-GAAP, la charge fiscale attendue se situe entre zéro et 1 million de dollars pour le quatrième trimestre 2026. Le communiqué fournit des rapprochements entre les mesures GAAP et ajustées, tant pour les résultats que pour les prévisions.
Le redressement industriel devient donc déterminant : relever les prix peut protéger une partie des marges, mais ne transforme pas les commandes en ventes tant que les équipements restent indisponibles. Pour les acheteurs de routeurs, le calendrier est moins favorable encore : la hausse tarifaire arrivera début 2027, alors que les économies de restructuration et la normalisation de la production restent à concrétiser.
Source : Netgear Investor Relations

