

Samsung conserve des volumes relativement stables, mais recule pourtant dans le classement mondial. La croissance du marché profite davantage à ses concurrents, avec un nouveau numéro deux et une bataille plus serrée derrière ASUS.
D’après les dernières données de TrendForce, les livraisons mondiales de moniteurs OLED ont progressé de 13 % au troisième trimestre 2026 par rapport au trimestre précédent et doublé face à la même période de 2025. Les lancements des grandes marques soutiennent cette hausse, mais l’abondance de dalles disponibles en amont permet aussi aux acteurs de second rang et aux nouveaux entrants d’augmenter sensiblement leurs volumes.
Le précédent bilan de TrendForce montrait déjà une dynamique soutenue, avec des livraisons de moniteurs OLED en forte hausse au premier trimestre malgré un repli séquentiel.
Moniteurs OLED : ASUS garde la tête, MSI prend la deuxième place
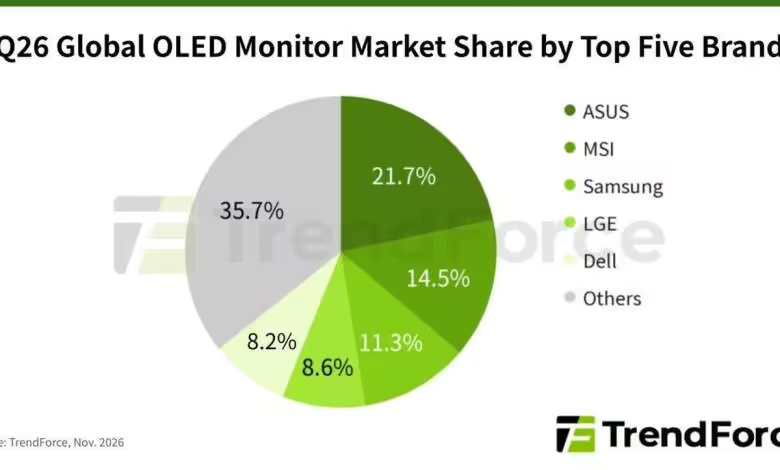
ASUS reste le premier fournisseur mondial avec 21,7 % de parts de marché. Ses livraisons augmentent de 6 % sur un trimestre, grâce notamment à l’atténuation des contraintes d’approvisionnement sur les dalles haut de gamme de 27 pouces QHD à 540 Hz. Les nouveaux modèles célébrant le 20e anniversaire de la marque ont également stimulé la demande.
MSI accède pour la première fois au deuxième rang mondial. Sa part de marché atteint 14,5 %, soit une progression trimestrielle de 1,7 point. Sur les trois premiers trimestres de 2026 cumulés, ses livraisons sont à peu près au même niveau que celles de Samsung.
Cette progression repose principalement sur la hausse des commandes de modèles 27 pouces QHD en préparation des achats de fin d’année. MSI a aussi enchaîné les lancements, notamment avec de nouveaux moniteurs de 27 pouces QHD à 320 Hz.
Samsung prépare sa riposte, LG et Dell remontent
Samsung descend à la troisième place, avec 11,3 % du marché. Ses livraisons sont restées relativement stables au cours des trois premiers trimestres de 2026 : c’est donc l’expansion rapide du marché qui dilue sa position, plutôt qu’un recul de ses volumes.
Le constructeur prévoit d’accélérer fortement ses livraisons au quatrième trimestre pour les fêtes de fin d’année en Europe et en Amérique du Nord. Cette offensive pourrait lui permettre de récupérer la deuxième place mondiale, sans que ce retour soit acquis.
LG Electronics (LGE) gagne une place et termine quatrième avec 8,6 % de parts de marché. TrendForce attribue cette remontée à des promotions agressives sur certains modèles de 27 pouces QHD à 240 Hz, qui ont soutenu la demande.
Dell progresse également d’un rang pour atteindre la cinquième position, à 8,2 %. Le redressement de ses livraisons tient à la poursuite de la croissance de ses modèles grand public de 27 pouces QHD à 240 Hz, ainsi qu’à l’accélération des volumes d’un nouveau modèle de 39 pouces introduit au deuxième trimestre.
La disponibilité des dalles déplace une partie de la concurrence vers les choix de gamme et la politique commerciale. Le poids des 27 pouces QHD dans les résultats de MSI, LG et Dell montre que la bataille des volumes ne se limite pas aux références aux fréquences les plus élevées : les promotions et la préparation des stocks pour les fêtes comptent aussi dans le classement.
Source : TrendForce

