


Un trimestre supérieur aux attentes n’aura pas suffi à rassurer Wall Street. Les investisseurs ont surtout retenu la faiblesse des perspectives de fin d’année, sur fond de contraction durable du marché PC.
L’action Intel a décroché d’environ 29 % vendredi, à 65,76 dollars, après une clôture à 92,07 dollars jeudi, juste avant la publication des résultats du troisième trimestre 2026. Cela représente respectivement environ 59 et 83 euros, à titre indicatif sur une base de conversion de 0,90 euro pour un dollar. D’après CNBC, il s’agit de sa pire séance depuis les années 1970.
Intel progresse dans les serveurs, mais prévoit un net recul des marges
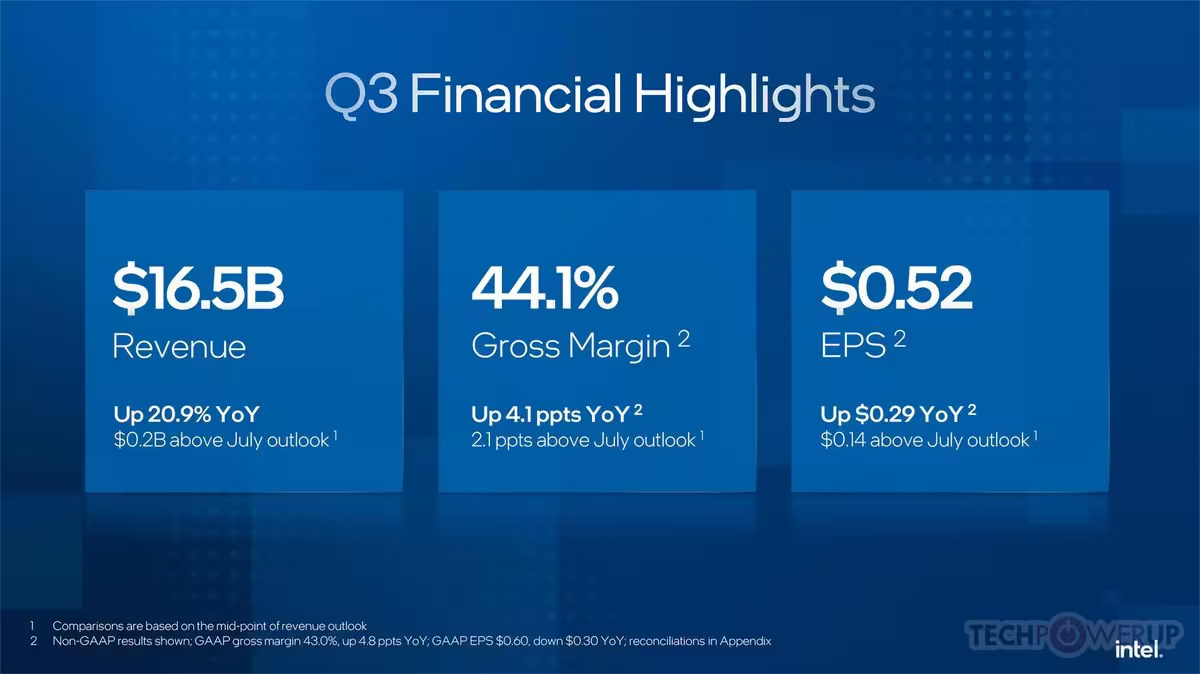
Les comptes trimestriels présentent pourtant une croissance solide : le chiffre d’affaires atteint 16,5 milliards de dollars, en hausse de 21 % sur un an. Le bénéfice ajusté par action ressort à 0,52 dollar, nettement au-dessus des quelque 0,40 dollar attendus par les analystes.
La division Data Center and AI porte cette progression avec 7,3 milliards de dollars de revenus, soit un bond de 78 %. Le Client Computing Group suit la trajectoire inverse : son chiffre d’affaires recule de 5 %, à 8,1 milliards de dollars.
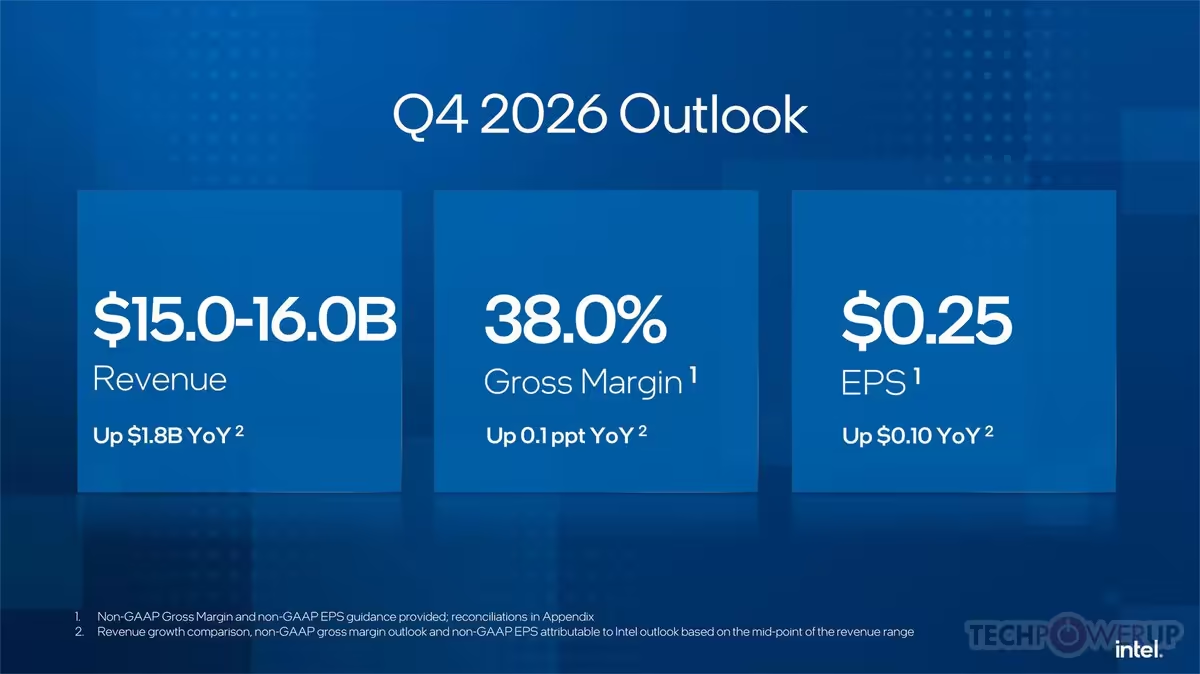
Pour le quatrième trimestre, Intel ne prévoit toutefois que 15 à 16 milliards de dollars de chiffre d’affaires, contre un consensus proche de 17 milliards. Le bénéfice ajusté par action serait limité à 0,25 dollar. La marge brute non-GAAP tomberait à environ 38 %, contre 44 % au troisième trimestre.
Une partie du manque à gagner provient de l’arrêt de l’usine Fab 28 en Israël, auquel sont associés 600 millions de dollars de revenus perdus. Mais les difficultés ne se limitent pas à la production : David Zinsner, directeur financier, estime que le ralentissement du PC se poursuivra « au moins jusqu’au premier semestre de l’année prochaine ».
La mémoire chère pèse sur les achats de PC jusqu’en 2027
Lors de la conférence de résultats, le groupe a indiqué anticiper une baisse d’environ 12 % du marché PC en volume en 2026. Il envisagerait ensuite un nouveau recul de 10 % en 2027. Les chiffres d’IDC témoignent déjà de cette dégradation : les livraisons mondiales ont chuté de 20,1 % sur un an au troisième trimestre 2026, à 62,7 millions d’unités, HP et Dell étant les plus touchés.
La hausse des prix de la mémoire constitue le principal frein identifié. Après une envolée proche de 500 % sur les douze derniers mois, le renchérissement de la DRAM et des SSD alourdit le coût des configurations et réduit la marge de manœuvre des budgets informatiques. Pour les acheteurs, une détente rapide des prix des PC paraît donc peu probable : les niveaux actuels pourraient persister une bonne partie de 2027.
Intel s’appuie désormais davantage sur les centres de données. Son directeur général, Lip-Bu Tan, donne la priorité à l’augmentation des volumes disponibles pour répondre à la demande de processeurs Xeon.
Ces résultats montrent néanmoins les limites de ce relais : la forte croissance des serveurs ne suffit pas à préserver les perspectives du groupe lorsque le PC recule et que la production subit des interruptions. Pour Intel, répondre à la demande de Xeon devient ainsi un enjeu de capacité industrielle autant qu’un débouché commercial.
Source : Intel Q3 2026 Earnings

